Domain namen-schützen-lassen.de kaufen?
Wir ziehen mit dem Projekt
namen-schützen-lassen.de um.
Sind Sie am Kauf der Domain
namen-schützen-lassen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain namen-schützen-lassen.de kaufen?
Sind Stiftungen Unternehmen?
Sind Stiftungen Unternehmen? Stiftungen sind rechtlich eigenständige Organisationen, die Vermögen verwalten und für gemeinnützige Zwecke einsetzen. Im Gegensatz zu Unternehmen verfolgen Stiftungen jedoch keine Gewinnmaximierung, sondern setzen sich für soziale, kulturelle oder wissenschaftliche Ziele ein. Stiftungen sind in der Regel steuerbegünstigt und unterliegen strengen gesetzlichen Vorgaben hinsichtlich ihrer Satzung und Verwendung des Stiftungsvermögens. Obwohl Stiftungen gewisse unternehmerische Elemente aufweisen, wie z.B. die Verwaltung von Finanzen und Personal, unterscheiden sie sich in ihrem Hauptzweck und ihrer Organisationsstruktur deutlich von klassischen Unternehmen. **
Sind Stiftungen steuerpflichtig?
Sind Stiftungen steuerpflichtig? Stiftungen sind in der Regel von der Körperschaftssteuer befreit, solange sie gemeinnützige, mildtätige oder kirchliche Zwecke verfolgen. Allerdings können Stiftungen steuerpflichtig werden, wenn sie wirtschaftliche Geschäftsbetriebe betreiben oder Einkünfte aus Kapitalvermögen erzielen. Es ist wichtig, die steuerlichen Vorschriften für Stiftungen genau zu beachten und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um Steuerpflichten zu vermeiden. Letztendlich hängt die Steuerpflicht einer Stiftung von verschiedenen Faktoren ab, wie ihrer Satzung, den Tätigkeiten und Einkünften. **


Ähnliche Suchbegriffe für Stiftungen
Top-Angebote
Produkte zum Begriff Stiftungen:
-
Gewerblicher Rechtsschutz, Wettbewerbsrecht, Urheberrecht 76. Ergänzungslieferun, FachbücherÜber die ergänzende Ausgabe Mit der 76 wurden folgende Gesetze und Verordnungen aktualisiert: das Patentgesetz, das Gebrauchsmustergesetz, das Markengesetz, die Markenverordnung, die Verordnung zum Schutz von Marken, das Gesetz über Verwaltungsmitteilungen, das Gesetz gegen den unlauteren Wettbewerb, das Gesetz gegen Wettbewerbsbeschränkungen, das Fact Sheet zur deutschen Fusionskontrolle - Stand: August 2022, die Durchführungsbestimmungen zur Europäischen Patentkonvention 2000, die gemeinsamen Durchführungsbestimmungen zu den Versionen von 1999 und 1960 des Haager Abkommens in der ab dem 1. Januar 2024 geltenden Fassung. Zielgruppe Für Juristen, Patentanwälte, Patent- und Markenämter, Richter, Referendare, Verwertungsgesellschaften, Verlage.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prozesskommentar Gewerblicher Rechtsschutz und UrheberrechtProzesskommentar Gewerblicher Rechtsschutz und Urheberrecht , ZPO mit spezieller Berücksichtigung des Patent-, Gebrauchsmuster-, Marken-, Design-, Geschäftsgeheimnisschutz-, Lauterkeits- und Urheberrechts sowie des UKlaG , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20221023, Produktform: Leinen, Titel der Reihe: Grauer Kommentar##, Redaktion: Cepl, Philipp Moritz~Voß, Ulrike, Auflage: 22003, Auflage/Ausgabe: 3. Auflage, Keyword: Einstweilige Verfügung; Abmahnung; Kostentragung; Aussetzung des Verfahrens; Augenschein; Gerichtsstand; Besichtigungsanspruch; Anscheinsbeweis; Duldungsverfügung; Auskunftsanspurch; Nebenintervention; Nichtigkeitsverfahren; Rechnungslegungsanspruch; Rechtsmittel; Schiedsverfahren; Schutzschrift; Sicherheitsleistung; Streitwert; vorläufige Vollstreckbarkeit; Zwangsvollstreckung; Patentrecht; Markenrecht; Lauterkeitsrecht, Fachschema: Handelsrecht~Recht~Rechtsschutz~Unternehmensrecht~Copyright~Geistiges Eigentum~Urheberrecht - Urheberrechtsgesetz - UrhG~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLVI, Seitenanzahl: 1697, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 245, Breite: 167, Höhe: 60, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2590009, Vorgänger EAN: 9783406710292 9783406650482, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 1492771269,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gewerblicher Rechtsschutz, Wettbewerbsrecht, Urheberrecht 77. Ergänzungslieferun, FachbücherZur Ergänzungslieferung: Mit der 77. Ergänzungslieferung werden folgende Gesetze und Verordnungen aktualisiert: die Patentanwaltsordnung (PAO), das Gesetz über die Tätigkeit europäischer Patentanwälte in Deutschland (EuPAG), das Arzneimittelgesetz, das Gesetz gegen Wettbewerbsbeschränkungen (GWB) und die Ausführungsordnung zum Europäischen Patenübereinkommen 2000. Zielgruppe: Für Rechtsanwaltschaft, Patentanwaltschaft, Patent- und Markenämter, Richterschaft, Rechtsreferendarinnen und Rechtsreferendare, urheberrechtliche Verwertungsgesellschaften und Verlage.36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Warum Unternehmen Stiftungen gründen?
Warum Unternehmen Stiftungen gründen? Unternehmen gründen Stiftungen, um einen positiven Beitrag zur Gesellschaft zu leisten und soziale Verantwortung zu übernehmen. Durch Stiftungen können sie langfristige Projekte unterstützen und nachhaltige Veränderungen bewirken. Zudem stärkt die Gründung einer Stiftung das Image des Unternehmens und fördert das Engagement der Mitarbeiter. Stiftungen bieten auch die Möglichkeit, steuerliche Vorteile zu nutzen und das Vermögen des Unternehmens langfristig zu sichern. Insgesamt tragen Stiftungen dazu bei, das gesellschaftliche Engagement von Unternehmen zu institutionalisieren und langfristig zu verankern. **
-
Wie werden Stiftungen besteuert?
Stiftungen werden in der Regel steuerlich begünstigt behandelt, da sie gemeinnützige oder mildtätige Zwecke verfolgen. In Deutschland unterliegen Stiftungen der Ertragsbesteuerung, das heißt, sie müssen auf ihre erwirtschafteten Einkünfte Steuern zahlen. Allerdings können Stiftungen von der Körperschaftsteuer befreit werden, wenn sie die Voraussetzungen für die Gemeinnützigkeit erfüllen. Zudem können Spenden an gemeinnützige Stiftungen steuerlich absetzbar sein. Die genauen steuerlichen Regelungen für Stiftungen können je nach Land und Rechtsform variieren. **
-
Sind Stiftungen Privat oder öffentlich?
Sind Stiftungen Privat oder öffentlich? Stiftungen können sowohl privat als auch öffentlich sein, je nachdem, wer sie gegründet hat und welchen Zweck sie verfolgen. Private Stiftungen werden von Einzelpersonen oder Familien gegründet und finanzieren in der Regel gemeinnützige Projekte oder unterstützen bestimmte Zwecke. Öffentliche Stiftungen hingegen werden von staatlichen Stellen oder anderen öffentlichen Institutionen ins Leben gerufen und dienen oft dem Gemeinwohl. In vielen Ländern gibt es auch Mischformen von Stiftungen, die sowohl private als auch öffentliche Mittel erhalten und verwalten. Letztendlich hängt die Einordnung einer Stiftung als privat oder öffentlich von ihren Gründern, Zielen und Finanzierungsquellen ab. **
-
In welches Register müssen Stiftungen eingetragen werden?
Stiftungen müssen in das Stiftungsregister eingetragen werden, das beim örtlich zuständigen Amtsgericht geführt wird. Die Eintragung ist Voraussetzung für die Anerkennung der Stiftung und die Erlangung der Rechtsfähigkeit. **

Gibt es Stiftungen, die den Führerschein bezahlen?
Ja, es gibt einige Stiftungen, die finanzielle Unterstützung für den Erwerb des Führerscheins anbieten. Diese Stiftungen haben oft bestimmte Kriterien, die erfüllt werden müssen, wie beispielsweise eine finanzielle Bedürftigkeit oder eine bestimmte Zielgruppe, wie Jugendliche oder Menschen mit Behinderungen. Es ist ratsam, sich bei örtlichen Stiftungen oder gemeinnützigen Organisationen zu erkundigen, ob sie solche Programme anbieten. **
Welcher Oberbegriff beschreibt sowohl Stiftungen als auch Organisationen?
Der Oberbegriff, der sowohl Stiftungen als auch Organisationen beschreibt, ist "Non-Profit-Organisationen". Dieser Begriff umfasst alle Organisationen, die nicht auf Gewinn ausgerichtet sind und sich für gemeinnützige, soziale oder kulturelle Zwecke engagieren. Stiftungen sind eine spezielle Form von Non-Profit-Organisationen, die durch die Bereitstellung von finanziellen Mitteln oder anderen Ressourcen zur Förderung bestimmter Zwecke beitragen. **
Top-Angebote
Produkte zum Begriff Stiftungen:
-
Gewerblicher Rechtsschutz, Wettbewerbsrecht, Urheberrecht 78. Ergänzungslieferun, FachbücherDas Fachbuch 'Gewerblicher Rechtsschutz, Wettbewerbsrecht, Urheberrecht 78. Ergänzungslieferung' bietet eine fundierte und praxisnahe Darstellung aktueller Themen im Bereich Wirtschaft und Recht. Es richtet sich an Fachleute und Studierende, die sich mit den komplexen Fragestellungen des gewerblichen Rechtsschutzes, Wettbewerbsrechts und Urheberrechts auseinandersetzen. Das Buch ist als Loseblatt-Ausgabe konzipiert, was eine flexible und modulare Nutzung ermöglicht. Mit 230 Seiten und einer kompakten Grösse von 147 x 191 Millimetern bietet es eine übersichtliche und handliche Informationsquelle. Die Veröffentlichung im Jahr 2025 garantiert den Einbezug aktueller rechtlicher Entwicklungen und praxisrelevanter Fallbeispiele. Die erste Auflage dieses Rechtsbuchs aus Deutschland zeichnet sich durch eine präzise und verständliche Darstellung der rechtlichen Grundlagen aus, die sowohl für die akademische Ausbildung als auch für die berufliche Praxis von Bedeutung sind. Die lose gebundene Form unterstützt eine einfache Aktualisierung und Ergänzung des Inhalts, was insbesondere in einem sich ständig wandelnden Rechtsumfeld von Vorteil ist. Highlights: - Fundierte Darstellung aktueller Rechtsfragen. - Flexible Loseblatt-Ausgabe für modulare Nutzung. - Kompakte und handliche Buchgrösse.34,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gewerblicher Rechtsschutz, Wettbewerbsrecht, Urheberrecht 76. Ergänzungslieferun, FachbücherÜber die ergänzende Ausgabe Mit der 76 wurden folgende Gesetze und Verordnungen aktualisiert: das Patentgesetz, das Gebrauchsmustergesetz, das Markengesetz, die Markenverordnung, die Verordnung zum Schutz von Marken, das Gesetz über Verwaltungsmitteilungen, das Gesetz gegen den unlauteren Wettbewerb, das Gesetz gegen Wettbewerbsbeschränkungen, das Fact Sheet zur deutschen Fusionskontrolle - Stand: August 2022, die Durchführungsbestimmungen zur Europäischen Patentkonvention 2000, die gemeinsamen Durchführungsbestimmungen zu den Versionen von 1999 und 1960 des Haager Abkommens in der ab dem 1. Januar 2024 geltenden Fassung. Zielgruppe Für Juristen, Patentanwälte, Patent- und Markenämter, Richter, Referendare, Verwertungsgesellschaften, Verlage.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prozesskommentar Gewerblicher Rechtsschutz und UrheberrechtProzesskommentar Gewerblicher Rechtsschutz und Urheberrecht , ZPO mit spezieller Berücksichtigung des Patent-, Gebrauchsmuster-, Marken-, Design-, Geschäftsgeheimnisschutz-, Lauterkeits- und Urheberrechts sowie des UKlaG , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20221023, Produktform: Leinen, Titel der Reihe: Grauer Kommentar##, Redaktion: Cepl, Philipp Moritz~Voß, Ulrike, Auflage: 22003, Auflage/Ausgabe: 3. Auflage, Keyword: Einstweilige Verfügung; Abmahnung; Kostentragung; Aussetzung des Verfahrens; Augenschein; Gerichtsstand; Besichtigungsanspruch; Anscheinsbeweis; Duldungsverfügung; Auskunftsanspurch; Nebenintervention; Nichtigkeitsverfahren; Rechnungslegungsanspruch; Rechtsmittel; Schiedsverfahren; Schutzschrift; Sicherheitsleistung; Streitwert; vorläufige Vollstreckbarkeit; Zwangsvollstreckung; Patentrecht; Markenrecht; Lauterkeitsrecht, Fachschema: Handelsrecht~Recht~Rechtsschutz~Unternehmensrecht~Copyright~Geistiges Eigentum~Urheberrecht - Urheberrechtsgesetz - UrhG~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLVI, Seitenanzahl: 1697, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 245, Breite: 167, Höhe: 60, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2590009, Vorgänger EAN: 9783406710292 9783406650482, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 1492771269,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Stiftungen Unternehmen?
Sind Stiftungen Unternehmen? Stiftungen sind rechtlich eigenständige Organisationen, die Vermögen verwalten und für gemeinnützige Zwecke einsetzen. Im Gegensatz zu Unternehmen verfolgen Stiftungen jedoch keine Gewinnmaximierung, sondern setzen sich für soziale, kulturelle oder wissenschaftliche Ziele ein. Stiftungen sind in der Regel steuerbegünstigt und unterliegen strengen gesetzlichen Vorgaben hinsichtlich ihrer Satzung und Verwendung des Stiftungsvermögens. Obwohl Stiftungen gewisse unternehmerische Elemente aufweisen, wie z.B. die Verwaltung von Finanzen und Personal, unterscheiden sie sich in ihrem Hauptzweck und ihrer Organisationsstruktur deutlich von klassischen Unternehmen. **
-
Sind Stiftungen steuerpflichtig?
Sind Stiftungen steuerpflichtig? Stiftungen sind in der Regel von der Körperschaftssteuer befreit, solange sie gemeinnützige, mildtätige oder kirchliche Zwecke verfolgen. Allerdings können Stiftungen steuerpflichtig werden, wenn sie wirtschaftliche Geschäftsbetriebe betreiben oder Einkünfte aus Kapitalvermögen erzielen. Es ist wichtig, die steuerlichen Vorschriften für Stiftungen genau zu beachten und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um Steuerpflichten zu vermeiden. Letztendlich hängt die Steuerpflicht einer Stiftung von verschiedenen Faktoren ab, wie ihrer Satzung, den Tätigkeiten und Einkünften. **
-
Warum Unternehmen Stiftungen gründen?
Warum Unternehmen Stiftungen gründen? Unternehmen gründen Stiftungen, um einen positiven Beitrag zur Gesellschaft zu leisten und soziale Verantwortung zu übernehmen. Durch Stiftungen können sie langfristige Projekte unterstützen und nachhaltige Veränderungen bewirken. Zudem stärkt die Gründung einer Stiftung das Image des Unternehmens und fördert das Engagement der Mitarbeiter. Stiftungen bieten auch die Möglichkeit, steuerliche Vorteile zu nutzen und das Vermögen des Unternehmens langfristig zu sichern. Insgesamt tragen Stiftungen dazu bei, das gesellschaftliche Engagement von Unternehmen zu institutionalisieren und langfristig zu verankern. **
-
Wie werden Stiftungen besteuert?
Stiftungen werden in der Regel steuerlich begünstigt behandelt, da sie gemeinnützige oder mildtätige Zwecke verfolgen. In Deutschland unterliegen Stiftungen der Ertragsbesteuerung, das heißt, sie müssen auf ihre erwirtschafteten Einkünfte Steuern zahlen. Allerdings können Stiftungen von der Körperschaftsteuer befreit werden, wenn sie die Voraussetzungen für die Gemeinnützigkeit erfüllen. Zudem können Spenden an gemeinnützige Stiftungen steuerlich absetzbar sein. Die genauen steuerlichen Regelungen für Stiftungen können je nach Land und Rechtsform variieren. **
Ähnliche Suchbegriffe für Stiftungen
-
Gewerblicher Rechtsschutz, Wettbewerbsrecht, Urheberrecht 77. Ergänzungslieferun, FachbücherZur Ergänzungslieferung: Mit der 77. Ergänzungslieferung werden folgende Gesetze und Verordnungen aktualisiert: die Patentanwaltsordnung (PAO), das Gesetz über die Tätigkeit europäischer Patentanwälte in Deutschland (EuPAG), das Arzneimittelgesetz, das Gesetz gegen Wettbewerbsbeschränkungen (GWB) und die Ausführungsordnung zum Europäischen Patenübereinkommen 2000. Zielgruppe: Für Rechtsanwaltschaft, Patentanwaltschaft, Patent- und Markenämter, Richterschaft, Rechtsreferendarinnen und Rechtsreferendare, urheberrechtliche Verwertungsgesellschaften und Verlage.36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
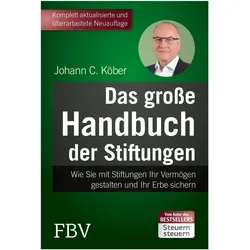
Das grosse Handbuch der Stiftungen, Fachbücher von Johann C. KöberMit der eigenen Stiftung Vermögen bewahren Vielleicht haben Sie sich auch schon einmal Fragen gestellt wie diese: Wie lässt sich mein Eigentum sinnvoll strukturieren? Wie sehen steuerlich günstige Strukturen dafür aus? Können die von mir geschaffenen Werte auch nach dem Tod in guten Händen bleiben? Und: Wie lässt sich Streit bei der Erbschaft vermeiden? Johann C. Köber, Bestsellerautor von „Steuern steuern“, zeigt anhand der ältesten und gleichsam bewährtesten Gesellschaftsform überhaupt - der Stiftung -, wie sich Werte über Generationen hinweg absichern lassen. Denn im Rahmen einer persönlichen Steuerstrategie können Stiftungen wichtige Funktionen übernehmen. Ob über die Familienstiftung oder per gemeinnütziger Konstruktion - die umfassenden Möglichkeiten dieser Rechtsform bieten den passenden Rahmen für fast jede Absicht und für alle denkbaren Vermögenswerte. Eine umfassende Einführung, um Vermögenswerte zu strukturieren und das eigene Erbe zu sichern. Neu in dieser 6., komplett überarbeiteten und aktualisierten Auflage: · das neue Stiftungsgesetz ab 1.7.2023 · das neue Stiftungsregister · Änderungen bei den Steuern für Stiftungen · Kapitel über Kryptowährungen.50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Stiftungen Privat oder öffentlich?
Sind Stiftungen Privat oder öffentlich? Stiftungen können sowohl privat als auch öffentlich sein, je nachdem, wer sie gegründet hat und welchen Zweck sie verfolgen. Private Stiftungen werden von Einzelpersonen oder Familien gegründet und finanzieren in der Regel gemeinnützige Projekte oder unterstützen bestimmte Zwecke. Öffentliche Stiftungen hingegen werden von staatlichen Stellen oder anderen öffentlichen Institutionen ins Leben gerufen und dienen oft dem Gemeinwohl. In vielen Ländern gibt es auch Mischformen von Stiftungen, die sowohl private als auch öffentliche Mittel erhalten und verwalten. Letztendlich hängt die Einordnung einer Stiftung als privat oder öffentlich von ihren Gründern, Zielen und Finanzierungsquellen ab. **
-
In welches Register müssen Stiftungen eingetragen werden?
Stiftungen müssen in das Stiftungsregister eingetragen werden, das beim örtlich zuständigen Amtsgericht geführt wird. Die Eintragung ist Voraussetzung für die Anerkennung der Stiftung und die Erlangung der Rechtsfähigkeit. **
-
Gibt es Stiftungen, die den Führerschein bezahlen?
Ja, es gibt einige Stiftungen, die finanzielle Unterstützung für den Erwerb des Führerscheins anbieten. Diese Stiftungen haben oft bestimmte Kriterien, die erfüllt werden müssen, wie beispielsweise eine finanzielle Bedürftigkeit oder eine bestimmte Zielgruppe, wie Jugendliche oder Menschen mit Behinderungen. Es ist ratsam, sich bei örtlichen Stiftungen oder gemeinnützigen Organisationen zu erkundigen, ob sie solche Programme anbieten. **
-
Welcher Oberbegriff beschreibt sowohl Stiftungen als auch Organisationen?
Der Oberbegriff, der sowohl Stiftungen als auch Organisationen beschreibt, ist "Non-Profit-Organisationen". Dieser Begriff umfasst alle Organisationen, die nicht auf Gewinn ausgerichtet sind und sich für gemeinnützige, soziale oder kulturelle Zwecke engagieren. Stiftungen sind eine spezielle Form von Non-Profit-Organisationen, die durch die Bereitstellung von finanziellen Mitteln oder anderen Ressourcen zur Förderung bestimmter Zwecke beitragen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.